Contenido
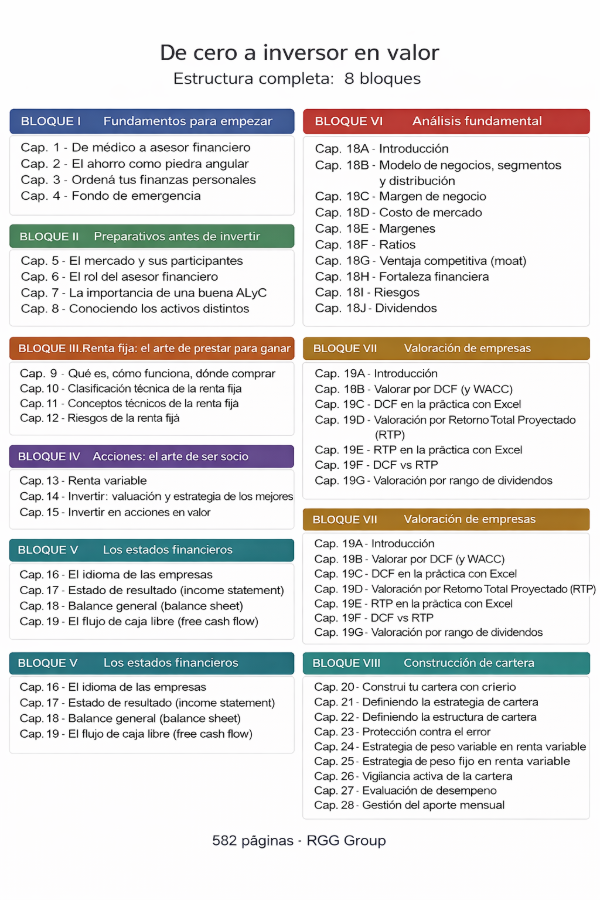
BLOQUE I — Fundamentos para empezar con el pie derecho
- Cap. 1 · De médico anestesiólogo a asesor financiero → Cómo el autor pasó de hacer 16 guardias mensuales como médico a convertirse en asesor financiero independiente. La decepción con su primer asesor lo obligó a formarse solo, descubrió las limitaciones del análisis técnico y encontró en Graham, Buffett y Lynch la filosofía que cambió todo. El origen de RGG Group y la premisa del libro: invertir con criterio, no con fe.
- Cap. 2 · El ahorro como piedra angular en la creación de riqueza → Sin ahorro no hay inversión, sin inversión no hay capitalización y sin capitalización no hay libertad financiera. Desmonta dos trampas opuestas: el "ahorro gastando" (descuentos que hacen creer que se ahorra cuando se gasta más) y la austeridad extrema que hace insostenible el hábito. Cada gasto impulsivo no es solo lo gastado: es todo lo que ese capital podría valer compuesto a 10 años.
- Cap. 3 · Ordená tus finanzas personales y empezá a ahorrar de verdad → Herramientas concretas para mapear ingresos y egresos, identificar gastos sin valor real y definir un porcentaje de ahorro sostenible. La regla de "pagarte primero a vos mismo" y cómo implementar el ahorro sistemático incluso con ingresos variables o irregulares.
- Cap. 4 · Fondo de emergencia: construí tu red de seguridad → El primer activo que debe construirse antes de invertir un solo peso. Cómo calcular el monto adecuado (3 a 6 meses de gastos esenciales), en qué instrumentos mantenerlo y por qué sin este colchón cualquier imprevisto obliga a liquidar inversiones en el peor momento posible.
BLOQUE II — Preparativos antes de invertir
- Cap. 5 · Bienvenidos al mercado: el campo de juego y sus participantes → Qué es realmente "el mercado" (BYMA y MAE en Argentina) y el rol de cada participante: inversores, ALyCs, Caja de Valores, CNV y formadores de mercado. Entender el ecosistema es indispensable antes de operar.
- Cap. 6 · El rol del asesor financiero → Qué diferencia a un verdadero asesor de un vendedor de productos con Excel. Señales de alerta para detectar malos asesores, qué preguntas hacer antes de confiar tu patrimonio, y la diferencia entre asesoramiento independiente y el que ofrece una entidad con producto propio.
- Cap. 7 · La importancia de una buena ALyC → Qué hace un bróker (ejecutar órdenes, administrar fondos, custodiar activos en la Caja de Valores), los riesgos concretos de operar con una ALyC no regulada y los criterios para elegir bien: solidez, costos, tecnología y trayectoria.
- Cap. 8 · Conociendo los distintos activos → Recorrido por el menú completo: renta fija, renta variable, derivados y alternativos. Para cada categoría se explica cómo genera retorno, a qué perfil se adapta y cuál es su nivel de riesgo relativo.
BLOQUE III — La renta fija: el arte de prestar para ganar
- Cap. 9 · Qué es, cómo funciona y dónde se compra un bono → Mecánica completa del bono: prestarle a un Estado o empresa, cómo leer un prospecto de emisión, el flujo de fondos (fechas de pago de renta y capital), diferencia entre capital e intereses, y los dos mercados donde se opera: licitación primaria y mercado secundario.
- Cap. 10 · Clasificación técnica de la renta fija → Diferenciar bonos según emisor (soberano, provincial, corporativo), moneda (pesos, dólar, dollar-linked, CER), tipo de tasa (fija, variable, cero cupón) y forma de amortización (bullet, amortizable). Guía práctica para leer cualquier instrumento de renta fija.
- Cap. 11 · Conceptos técnicos de la renta fija → Indicadores clave: TIR y por qué es la métrica central al comparar bonos, duration y duration modificada como medida de sensibilidad al riesgo tasa, precio limpio vs. precio sucio, paridad y la relación inversa entre precio y rendimiento. Todo con ejemplos numéricos aplicables desde el primer día.
- Cap. 12 · Riesgos de la renta fija → Desmonta el mito de que "fijo" es sinónimo de "seguro". Riesgo crédito, riesgo tasa, riesgo liquidez y riesgo inflación explicados en profundidad, más el riesgo cambiario y regulatorio especialmente relevantes en el contexto argentino.
BLOQUE IV — Acciones: el arte de ser socio
- Cap. 13 · Renta variable → Qué significa ser accionista de verdad: dueño de una fracción de un negocio real, no de un número en pantalla. Las dos formas de ganar (plusvalía y dividendos), por qué suben y bajan las acciones, y por qué la volatilidad es aliada del inversor de largo plazo si se sabe aprovechar.
- Cap. 14 · Value investing: introducción a la estrategia de los mejores → De Graham y su "comprar un dólar por cincuenta centavos" hasta Buffett y Munger. El Mr. Market, el margen de seguridad, los pilares del value investing y por qué esta filosofía tiene el mejor historial comprobado frente a cualquier otra estrategia de inversión.
- Cap. 15 · Mentalidad del inversor en valor (mindset) → Los 10 principios mentales del inversor consistente: largo plazo, control emocional, pensar como dueño, independencia de criterio y paciencia como ventaja real. Por qué el 70% del éxito o fracaso de un inversor depende de cómo gestiona sus emociones, no de cuánto sabe de números.
BLOQUE V — Los estados financieros
- Cap. 16 · Los estados financieros: el idioma de las empresas → Por qué invertir sin leer números es como asociarse en un negocio sin saber si gana o pierde. Introducción a los tres estados centrales: resultados, balance y flujo de caja, qué revela cada uno y cómo se complementan.
- Cap. 16A · Estado de resultados (income statement) → La película de cómo le fue a la empresa: ventas, costos, márgenes, EBITDA y ganancia neta. Con el ejemplo paso a paso de "Cucito Male S.A." para que cada línea quede clara. La diferencia clave entre contabilidad devengada y caja real.
- Cap. 16B · Balance general (balance sheet) → La foto patrimonial: activos, pasivos y patrimonio neto. Ratios de liquidez, solvencia y endeudamiento para detectar fortaleza o fragilidad financiera antes de invertir.
- Cap. 16C · Flujo de efectivo (cash flow statement) → El estado que no miente: mide caja real, no criterios contables. Flujo operativo, de inversión y de financiamiento. Cómo detectar empresas que muestran ganancias contables pero tienen caja negativa.
- Cap. 17 · El flujo de caja libre (free cash flow) → El indicador favorito del inversor en valor: el dinero que queda después de cubrir gastos operativos e inversiones. Cómo calcularlo, por qué es más difícil de manipular que la ganancia neta y cómo se usa como base para los modelos de valoración.
BLOQUE VI — Análisis fundamental
- Cap. 18A · Introducción → El protocolo completo de análisis fundamental: cómo pasar de leer números a interpretarlos. Los estados contables muestran, pero no explican. Esta sección enseña a detectar negocios de calidad aplicando la misma lógica que Buffett: "No compramos acciones, compramos negocios".
- Cap. 18B · Modelo de negocios, segmentos y distribución → Qué hace la empresa y cómo gana dinero de forma sostenible. Propuesta de valor, canales de distribución y factores críticos de continuidad. Con el ejemplo de Hershey's: cómo detrás de "venden chocolate" hay un modelo mucho más sólido y complejo de lo que parece.
- Cap. 18C · Cuota de mercado → Si la empresa gana o pierde terreno frente a sus competidores y qué implica eso para su valor futuro. Cómo distinguir crecimiento de market share genuino del que se consigue sacrificando márgenes.
- Cap. 18D · Crecimiento → Análisis de tasas de crecimiento de ventas, EBITDA y FCF a 5 y 10 años. Qué crecimiento es orgánico y sostenible vs. el que depende de deuda, adquisiciones o contextos excepcionales irrepetibles.
- Cap. 18E · Márgenes → Margen bruto, operativo y neto como indicadores de eficiencia y poder de fijación de precios. Por qué el margen bruto revela la ventaja competitiva mejor que casi cualquier otro número y qué señala una compresión sostenida de márgenes.
- Cap. 18F · Rentabilidad → ROE, ROA y ROIC: los indicadores que miden si la empresa realmente crea valor. Por qué el ROIC comparado contra el WACC es la prueba definitiva de si un negocio merece o no el capital de un inversor.
- Cap. 18G · Ventaja competitiva o moat → Los cinco tipos de foso según Dorsey: activos intangibles, switching costs, efecto red, ventaja en costos y escala eficiente. Cómo identificar si el moat es genuino y duradero. El ejemplo del Johnnie Walker Blue Label para ilustrar el poder de la marca como barrera real.
- Cap. 18H · Fortaleza financiera → Deuda neta/EBITDA, cobertura de intereses y liquidez corriente. Cómo detectar empresas que crecen a fuerza de deuda en lugar de flujo operativo y qué indicadores anticipan problemas de solvencia antes de que aparezcan en el precio.
- Cap. 18I · Recompra de acciones → Cuándo el buyback es asignación inteligente de capital (acción bajo valor intrínseco) y cuándo es una señal de alerta (sostener precio artificialmente o compensar dilución por stock options). Cómo las recompras bien ejecutadas aumentan el valor por acción de forma compuesta.
- Cap. 18J · Dividendos → Historial de pagos, ratio de payout y sostenibilidad. La metodología de Geraldine Weiss de valoración por rango histórico de dividend yield. Por qué la consistencia importa más que el rendimiento puntual y cómo los dividendos crecientes son uno de los mejores indicadores de calidad empresarial.
BLOQUE VII — Valoración de empresas
- Cap. 19A · Introducción → El precio pagado determina el retorno, no la calidad del negocio. Se presentan las cuatro metodologías (DCF, RTP, múltiplos y rango de dividendos) y por qué usarlas de forma complementaria: cuando todas convergen en que hay margen de seguridad, la oportunidad es real.
- Cap. 19B · Valoración por DCF (y WACC) → Proyectar flujos de caja libre futuros y descontarlos al valor presente usando el WACC. Se explica el costo de la deuda, el costo del equity vía CAPM y la estructura de capital. Escenarios conservador, base y optimista, valor terminal e interpretación del resultado para determinar descuento o prima respecto al valor intrínseco.
- Cap. 19B.1 · DCF en la práctica con Excel → Construcción paso a paso del modelo en planilla: proyecciones de FCF, cálculo del WACC con datos reales, valor terminal y tabla de sensibilidad con distintos escenarios de crecimiento y tasa de descuento. Con planilla descargable lista para aplicar a cualquier empresa.
- Cap. 19C · Valoración por Retorno Total Proyectado (RTP) → Método alternativo al DCF: estima el retorno total esperado combinando crecimiento proyectado, dividendos y cambio en múltiplos. Más directo e intuitivo, permite comparar oportunidades con un número concreto: "esta empresa puede retornar un X% anual en los próximos 5 años".
- Cap. 19C.1 · RTP en la práctica con Excel → Aplicación concreta con planilla descargable: cómo proyectar EPS o FCF por acción, estimar el múltiplo futuro razonable y calcular el retorno anualizado esperado. Con ejemplos de empresas reales analizadas con esta metodología.
- Cap. 19D · Valoración por múltiplos → P/E, EV/EBITDA, P/FCF y P/BV para comparar si una empresa está cara o barata relativo a sus pares e historial propio. Sus limitaciones, los errores más comunes al usarlos y por qué nunca deben ser la única herramienta de valoración.
- Cap. 19E · Valoración por rango de dividendos → La metodología de Geraldine Weiss: usar el rango histórico del dividend yield para determinar zonas de compra (yield alto) y venta (yield bajo). Simple, efectivo y con décadas de validación empírica para empresas con historial consistente de dividendos crecientes.
BLOQUE VIII — Construcción de cartera
- Cap. 20 · Construí tu cartera de inversión con criterio → La analogía de la casa: no se empieza eligiendo decoración sin tener primero los cimientos. Este capítulo presenta el marco del bloque final y por qué la cartera es la síntesis de todo lo aprendido en el libro.
- Cap. 20A · Estableciendo el objetivo de tu cartera → Definir con precisión para qué se construye: renta pasiva, acumulación para el retiro, cobertura cambiaria o crecimiento. El objetivo determina el horizonte, la tolerancia al riesgo y la selección de instrumentos. Sin objetivo claro, las decisiones no tienen dirección.
- Cap. 20B · Definiendo la estructura de cartera → Cómo dividir el portafolio entre renta fija y renta variable según perfil, edad y horizonte. Por qué esta decisión es más importante que cualquier elección individual de activos y cómo evolucionarla en el tiempo.
- Cap. 20C · Definiendo la estrategia → Activo, pasivo o mixto: cómo alinear el enfoque con la personalidad del inversor, su tiempo disponible y su tolerancia real a la volatilidad, no la declarada.
- Cap. 20C.1 · Estrategia en renta fija → Criterios de selección de bonos, diversificación por emisor y moneda, gestión de duration según el ciclo de tasas y cómo armar una escalera de vencimientos para gestionar el riesgo de reinversión en el contexto argentino.
- Cap. 20C.2 · Estrategia pasiva en renta variable → Por qué el 80-90% de los gestores activos no le gana al mercado a largo plazo. Cómo implementar indexación eficiente via ETFs y CEDEARs de índice (S&P 500, MSCI World) y cómo integrarla dentro del portafolio total.
- Cap. 20C.3 · Estrategia activa en renta variable → Selección individual bajo value investing: criterios de elegibilidad, cartera de alta convicción vs. over-diversificación y gestión del 20% de liquidez táctica para aprovechar oportunidades cuando aparecen.
- Cap. 20D · Protocolo de compra: cómo armar posición en una acción → Entrada escalonada con "doble gatillo": dividir el monto en cinco partes para no quedar atrapado en un único precio. Cómo definir los gatillos de compra y por qué la disciplina en la entrada mejora el retorno promedio de largo plazo.
- Cap. 20E · Protocolo de venta: cuándo desarmar una posición → Las tres causas legítimas para vender: sobrevaloración clara, deterioro del negocio o aparición de una oportunidad de mayor convicción. Por qué vender por miedo a la volatilidad es el error más costoso del inversor de largo plazo.
- Cap. 20F · Gestión del aporte mensual en una estrategia activa → Cómo incorporar capital nuevo de forma sistemática: completar posiciones sub-pesadas, iniciar nuevas de alta convicción o reforzar liquidez táctica. Dollar cost averaging aplicado a una cartera activa de valor.
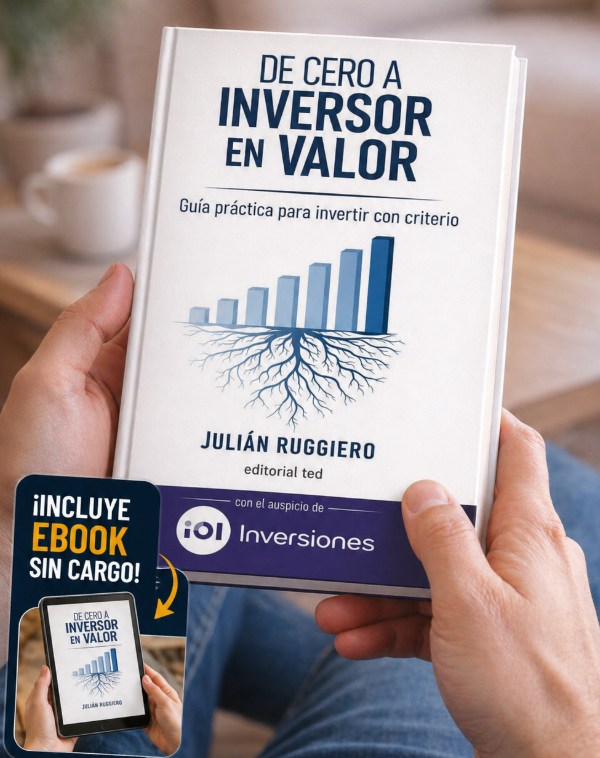
De cero a inversor en valor (Libro físico: incluye sin cargo Ebook)
$60.000,00
$39.900,00
33% OFF
Precio final: $39.102,00
Contenido
BLOQUE I — Fundamentos para empezar con el pie derecho
- Cap. 1 · De médico anestesiólogo a asesor financiero → Cómo el autor pasó de hacer 16 guardias mensuales como médico a convertirse en asesor financiero independiente. La decepción con su primer asesor lo obligó a formarse solo, descubrió las limitaciones del análisis técnico y encontró en Graham, Buffett y Lynch la filosofía que cambió todo. El origen de RGG Group y la premisa del libro: invertir con criterio, no con fe.
- Cap. 2 · El ahorro como piedra angular en la creación de riqueza → Sin ahorro no hay inversión, sin inversión no hay capitalización y sin capitalización no hay libertad financiera. Desmonta dos trampas opuestas: el "ahorro gastando" (descuentos que hacen creer que se ahorra cuando se gasta más) y la austeridad extrema que hace insostenible el hábito. Cada gasto impulsivo no es solo lo gastado: es todo lo que ese capital podría valer compuesto a 10 años.
- Cap. 3 · Ordená tus finanzas personales y empezá a ahorrar de verdad → Herramientas concretas para mapear ingresos y egresos, identificar gastos sin valor real y definir un porcentaje de ahorro sostenible. La regla de "pagarte primero a vos mismo" y cómo implementar el ahorro sistemático incluso con ingresos variables o irregulares.
- Cap. 4 · Fondo de emergencia: construí tu red de seguridad → El primer activo que debe construirse antes de invertir un solo peso. Cómo calcular el monto adecuado (3 a 6 meses de gastos esenciales), en qué instrumentos mantenerlo y por qué sin este colchón cualquier imprevisto obliga a liquidar inversiones en el peor momento posible.
BLOQUE II — Preparativos antes de invertir
- Cap. 5 · Bienvenidos al mercado: el campo de juego y sus participantes → Qué es realmente "el mercado" (BYMA y MAE en Argentina) y el rol de cada participante: inversores, ALyCs, Caja de Valores, CNV y formadores de mercado. Entender el ecosistema es indispensable antes de operar.
- Cap. 6 · El rol del asesor financiero → Qué diferencia a un verdadero asesor de un vendedor de productos con Excel. Señales de alerta para detectar malos asesores, qué preguntas hacer antes de confiar tu patrimonio, y la diferencia entre asesoramiento independiente y el que ofrece una entidad con producto propio.
- Cap. 7 · La importancia de una buena ALyC → Qué hace un bróker (ejecutar órdenes, administrar fondos, custodiar activos en la Caja de Valores), los riesgos concretos de operar con una ALyC no regulada y los criterios para elegir bien: solidez, costos, tecnología y trayectoria.
- Cap. 8 · Conociendo los distintos activos → Recorrido por el menú completo: renta fija, renta variable, derivados y alternativos. Para cada categoría se explica cómo genera retorno, a qué perfil se adapta y cuál es su nivel de riesgo relativo.
BLOQUE III — La renta fija: el arte de prestar para ganar
- Cap. 9 · Qué es, cómo funciona y dónde se compra un bono → Mecánica completa del bono: prestarle a un Estado o empresa, cómo leer un prospecto de emisión, el flujo de fondos (fechas de pago de renta y capital), diferencia entre capital e intereses, y los dos mercados donde se opera: licitación primaria y mercado secundario.
- Cap. 10 · Clasificación técnica de la renta fija → Diferenciar bonos según emisor (soberano, provincial, corporativo), moneda (pesos, dólar, dollar-linked, CER), tipo de tasa (fija, variable, cero cupón) y forma de amortización (bullet, amortizable). Guía práctica para leer cualquier instrumento de renta fija.
- Cap. 11 · Conceptos técnicos de la renta fija → Indicadores clave: TIR y por qué es la métrica central al comparar bonos, duration y duration modificada como medida de sensibilidad al riesgo tasa, precio limpio vs. precio sucio, paridad y la relación inversa entre precio y rendimiento. Todo con ejemplos numéricos aplicables desde el primer día.
- Cap. 12 · Riesgos de la renta fija → Desmonta el mito de que "fijo" es sinónimo de "seguro". Riesgo crédito, riesgo tasa, riesgo liquidez y riesgo inflación explicados en profundidad, más el riesgo cambiario y regulatorio especialmente relevantes en el contexto argentino.
BLOQUE IV — Acciones: el arte de ser socio
- Cap. 13 · Renta variable → Qué significa ser accionista de verdad: dueño de una fracción de un negocio real, no de un número en pantalla. Las dos formas de ganar (plusvalía y dividendos), por qué suben y bajan las acciones, y por qué la volatilidad es aliada del inversor de largo plazo si se sabe aprovechar.
- Cap. 14 · Value investing: introducción a la estrategia de los mejores → De Graham y su "comprar un dólar por cincuenta centavos" hasta Buffett y Munger. El Mr. Market, el margen de seguridad, los pilares del value investing y por qué esta filosofía tiene el mejor historial comprobado frente a cualquier otra estrategia de inversión.
- Cap. 15 · Mentalidad del inversor en valor (mindset) → Los 10 principios mentales del inversor consistente: largo plazo, control emocional, pensar como dueño, independencia de criterio y paciencia como ventaja real. Por qué el 70% del éxito o fracaso de un inversor depende de cómo gestiona sus emociones, no de cuánto sabe de números.
BLOQUE V — Los estados financieros
- Cap. 16 · Los estados financieros: el idioma de las empresas → Por qué invertir sin leer números es como asociarse en un negocio sin saber si gana o pierde. Introducción a los tres estados centrales: resultados, balance y flujo de caja, qué revela cada uno y cómo se complementan.
- Cap. 16A · Estado de resultados (income statement) → La película de cómo le fue a la empresa: ventas, costos, márgenes, EBITDA y ganancia neta. Con el ejemplo paso a paso de "Cucito Male S.A." para que cada línea quede clara. La diferencia clave entre contabilidad devengada y caja real.
- Cap. 16B · Balance general (balance sheet) → La foto patrimonial: activos, pasivos y patrimonio neto. Ratios de liquidez, solvencia y endeudamiento para detectar fortaleza o fragilidad financiera antes de invertir.
- Cap. 16C · Flujo de efectivo (cash flow statement) → El estado que no miente: mide caja real, no criterios contables. Flujo operativo, de inversión y de financiamiento. Cómo detectar empresas que muestran ganancias contables pero tienen caja negativa.
- Cap. 17 · El flujo de caja libre (free cash flow) → El indicador favorito del inversor en valor: el dinero que queda después de cubrir gastos operativos e inversiones. Cómo calcularlo, por qué es más difícil de manipular que la ganancia neta y cómo se usa como base para los modelos de valoración.
BLOQUE VI — Análisis fundamental
- Cap. 18A · Introducción → El protocolo completo de análisis fundamental: cómo pasar de leer números a interpretarlos. Los estados contables muestran, pero no explican. Esta sección enseña a detectar negocios de calidad aplicando la misma lógica que Buffett: "No compramos acciones, compramos negocios".
- Cap. 18B · Modelo de negocios, segmentos y distribución → Qué hace la empresa y cómo gana dinero de forma sostenible. Propuesta de valor, canales de distribución y factores críticos de continuidad. Con el ejemplo de Hershey's: cómo detrás de "venden chocolate" hay un modelo mucho más sólido y complejo de lo que parece.
- Cap. 18C · Cuota de mercado → Si la empresa gana o pierde terreno frente a sus competidores y qué implica eso para su valor futuro. Cómo distinguir crecimiento de market share genuino del que se consigue sacrificando márgenes.
- Cap. 18D · Crecimiento → Análisis de tasas de crecimiento de ventas, EBITDA y FCF a 5 y 10 años. Qué crecimiento es orgánico y sostenible vs. el que depende de deuda, adquisiciones o contextos excepcionales irrepetibles.
- Cap. 18E · Márgenes → Margen bruto, operativo y neto como indicadores de eficiencia y poder de fijación de precios. Por qué el margen bruto revela la ventaja competitiva mejor que casi cualquier otro número y qué señala una compresión sostenida de márgenes.
- Cap. 18F · Rentabilidad → ROE, ROA y ROIC: los indicadores que miden si la empresa realmente crea valor. Por qué el ROIC comparado contra el WACC es la prueba definitiva de si un negocio merece o no el capital de un inversor.
- Cap. 18G · Ventaja competitiva o moat → Los cinco tipos de foso según Dorsey: activos intangibles, switching costs, efecto red, ventaja en costos y escala eficiente. Cómo identificar si el moat es genuino y duradero. El ejemplo del Johnnie Walker Blue Label para ilustrar el poder de la marca como barrera real.
- Cap. 18H · Fortaleza financiera → Deuda neta/EBITDA, cobertura de intereses y liquidez corriente. Cómo detectar empresas que crecen a fuerza de deuda en lugar de flujo operativo y qué indicadores anticipan problemas de solvencia antes de que aparezcan en el precio.
- Cap. 18I · Recompra de acciones → Cuándo el buyback es asignación inteligente de capital (acción bajo valor intrínseco) y cuándo es una señal de alerta (sostener precio artificialmente o compensar dilución por stock options). Cómo las recompras bien ejecutadas aumentan el valor por acción de forma compuesta.
- Cap. 18J · Dividendos → Historial de pagos, ratio de payout y sostenibilidad. La metodología de Geraldine Weiss de valoración por rango histórico de dividend yield. Por qué la consistencia importa más que el rendimiento puntual y cómo los dividendos crecientes son uno de los mejores indicadores de calidad empresarial.
BLOQUE VII — Valoración de empresas
- Cap. 19A · Introducción → El precio pagado determina el retorno, no la calidad del negocio. Se presentan las cuatro metodologías (DCF, RTP, múltiplos y rango de dividendos) y por qué usarlas de forma complementaria: cuando todas convergen en que hay margen de seguridad, la oportunidad es real.
- Cap. 19B · Valoración por DCF (y WACC) → Proyectar flujos de caja libre futuros y descontarlos al valor presente usando el WACC. Se explica el costo de la deuda, el costo del equity vía CAPM y la estructura de capital. Escenarios conservador, base y optimista, valor terminal e interpretación del resultado para determinar descuento o prima respecto al valor intrínseco.
- Cap. 19B.1 · DCF en la práctica con Excel → Construcción paso a paso del modelo en planilla: proyecciones de FCF, cálculo del WACC con datos reales, valor terminal y tabla de sensibilidad con distintos escenarios de crecimiento y tasa de descuento. Con planilla descargable lista para aplicar a cualquier empresa.
- Cap. 19C · Valoración por Retorno Total Proyectado (RTP) → Método alternativo al DCF: estima el retorno total esperado combinando crecimiento proyectado, dividendos y cambio en múltiplos. Más directo e intuitivo, permite comparar oportunidades con un número concreto: "esta empresa puede retornar un X% anual en los próximos 5 años".
- Cap. 19C.1 · RTP en la práctica con Excel → Aplicación concreta con planilla descargable: cómo proyectar EPS o FCF por acción, estimar el múltiplo futuro razonable y calcular el retorno anualizado esperado. Con ejemplos de empresas reales analizadas con esta metodología.
- Cap. 19D · Valoración por múltiplos → P/E, EV/EBITDA, P/FCF y P/BV para comparar si una empresa está cara o barata relativo a sus pares e historial propio. Sus limitaciones, los errores más comunes al usarlos y por qué nunca deben ser la única herramienta de valoración.
- Cap. 19E · Valoración por rango de dividendos → La metodología de Geraldine Weiss: usar el rango histórico del dividend yield para determinar zonas de compra (yield alto) y venta (yield bajo). Simple, efectivo y con décadas de validación empírica para empresas con historial consistente de dividendos crecientes.
BLOQUE VIII — Construcción de cartera
- Cap. 20 · Construí tu cartera de inversión con criterio → La analogía de la casa: no se empieza eligiendo decoración sin tener primero los cimientos. Este capítulo presenta el marco del bloque final y por qué la cartera es la síntesis de todo lo aprendido en el libro.
- Cap. 20A · Estableciendo el objetivo de tu cartera → Definir con precisión para qué se construye: renta pasiva, acumulación para el retiro, cobertura cambiaria o crecimiento. El objetivo determina el horizonte, la tolerancia al riesgo y la selección de instrumentos. Sin objetivo claro, las decisiones no tienen dirección.
- Cap. 20B · Definiendo la estructura de cartera → Cómo dividir el portafolio entre renta fija y renta variable según perfil, edad y horizonte. Por qué esta decisión es más importante que cualquier elección individual de activos y cómo evolucionarla en el tiempo.
- Cap. 20C · Definiendo la estrategia → Activo, pasivo o mixto: cómo alinear el enfoque con la personalidad del inversor, su tiempo disponible y su tolerancia real a la volatilidad, no la declarada.
- Cap. 20C.1 · Estrategia en renta fija → Criterios de selección de bonos, diversificación por emisor y moneda, gestión de duration según el ciclo de tasas y cómo armar una escalera de vencimientos para gestionar el riesgo de reinversión en el contexto argentino.
- Cap. 20C.2 · Estrategia pasiva en renta variable → Por qué el 80-90% de los gestores activos no le gana al mercado a largo plazo. Cómo implementar indexación eficiente via ETFs y CEDEARs de índice (S&P 500, MSCI World) y cómo integrarla dentro del portafolio total.
- Cap. 20C.3 · Estrategia activa en renta variable → Selección individual bajo value investing: criterios de elegibilidad, cartera de alta convicción vs. over-diversificación y gestión del 20% de liquidez táctica para aprovechar oportunidades cuando aparecen.
- Cap. 20D · Protocolo de compra: cómo armar posición en una acción → Entrada escalonada con "doble gatillo": dividir el monto en cinco partes para no quedar atrapado en un único precio. Cómo definir los gatillos de compra y por qué la disciplina en la entrada mejora el retorno promedio de largo plazo.
- Cap. 20E · Protocolo de venta: cuándo desarmar una posición → Las tres causas legítimas para vender: sobrevaloración clara, deterioro del negocio o aparición de una oportunidad de mayor convicción. Por qué vender por miedo a la volatilidad es el error más costoso del inversor de largo plazo.
- Cap. 20F · Gestión del aporte mensual en una estrategia activa → Cómo incorporar capital nuevo de forma sistemática: completar posiciones sub-pesadas, iniciar nuevas de alta convicción o reforzar liquidez táctica. Dollar cost averaging aplicado a una cartera activa de valor.